
Часто случается такое, что компании не могут самостоятельно произвести необходимую продукцию или полуфабрикат из-за различных причин: не хватает производственных мощностей, людей, времени, навыков. В этом случае можно передать материалы переработчику и получить готовую продукцию. В данном процессе нужно отразить целый ряд документов, начиная с оформления заказа переработчику и заканчивая оформлением отчета переработчика.
В данной статье рассмотрим учет заказов у переработчика в 1С ЕРП 2.5. Продемонстрируем пример - организация «Стройснаб» передаст материалы компании «Альфа» для изготовления десяти обеденных столов. Затем примет изделия, оформит отчет переработчика и оплатит работу.
Настройка учета заказов у переработчика в 1С ЕРП 2.5
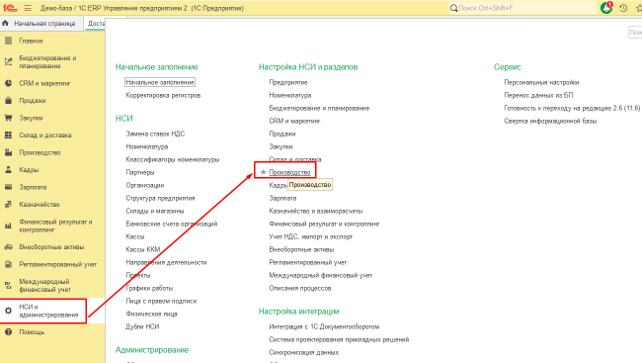
Сначала включим необходимые возможности. Открываем «НСИ и администрирование» и в группе «Настройка НСИ и разделов» выбираем «Производство». Здесь находятся параметры учета переработки на стороне.
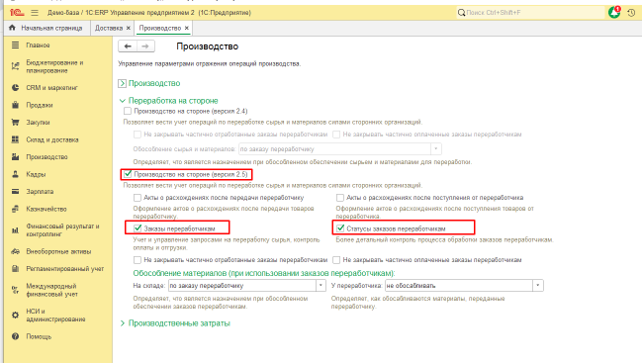
Раскрываем «Переработка на стороне» и включаем функциональные опции: «Производство на стороне (версия 2.5)», «Заказы переработчикам» и «Статусы заказов переработчикам». Так сможем оформлять заказы и отслеживать этапы их обработки.
Запреты на закрытие частично отработанных и частично оплаченных заказов в примере можно включить по желанию. Но, перед закрытием нужно проверить выполнение и расчеты, даже если программа позволяет закрыть документ.
Документооборот учета заказов у переработчика в 1С ЕРП 2.5
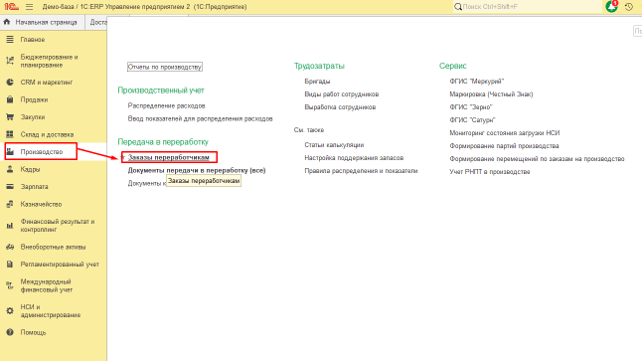
Переходим в «Производство» и в группе «Передача в переработку» открываем журнал документов «Заказы переработчикам».
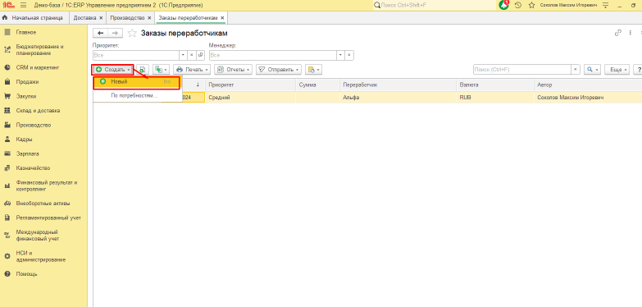
Нажимаем «Создать» и выбираем «Новый».
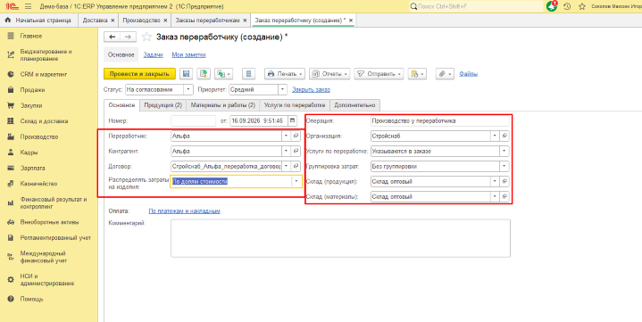
Выбираем переработчика и контрагента «Альфа», указываем договор со «Стройснаб». Если договоров несколько, проверяем, какой относится к этой работе: он будет использоваться в связанных документах и оплате.
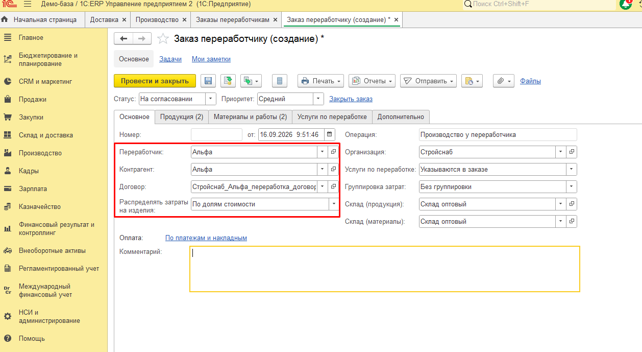
Операция — «Производство у переработчика», организация — «Стройснаб». Для услуг выбираем «Указываются в заказе», чтобы сразу зафиксировать стоимость работы на отдельной вкладке.
Затраты распределяем «По долям стоимости», группировка — «Без группировки». Для продукции и материалов выбираем «Склад оптовый». Поля склада здесь два: откуда отгружаем сырье и куда принимаем результат. В нашем примере склад один, но проверить нужно оба поля.
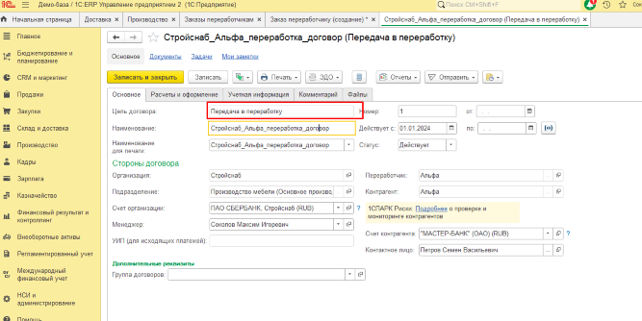
В договоре проверяем цель «Передача в переработку», организацию «Стройснаб», переработчика «Альфа», срок действия и статус.
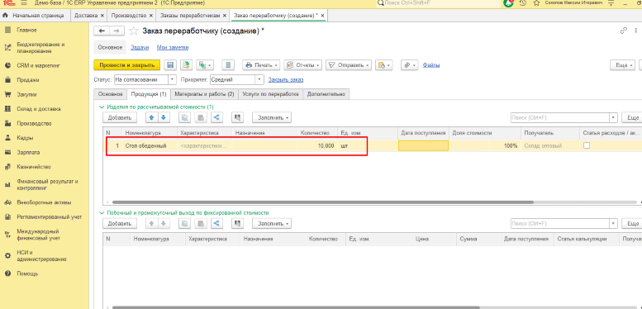
На вкладке «Продукция» в верхнюю таблицу «Изделия по рассчитываемой стоимости» добавляем «Стол обеденный», количество — 10 штук. Заполняем согласованную дату поступления и проверяем получателя.
Доля стоимости — 100%, поскольку выпускаем один вид продукции. Это доля распределения затрат, а не цена стола или процент готовности заказа. Таблицу побочного и промежуточного выхода оставляем пустой: такой выпуск в примере не предусмотрен.
На вкладке «Материалы и работы» добавляем сырье: брус дубовый — 10 м³, клей Titebond II — 1 кг, доску дубовую — 10 м³. Для строк указана статья калькуляции «Материалы основные». Количества взяты из учебного примера; использовать их как норму расхода на изготовление стола не нужно.
Пока в колонке «Доступно» стоят нули, а действие — «К обеспечению». Значит, прежде чем оформлять отгрузку, нужно проверить наличие материалов на выбранном складе.
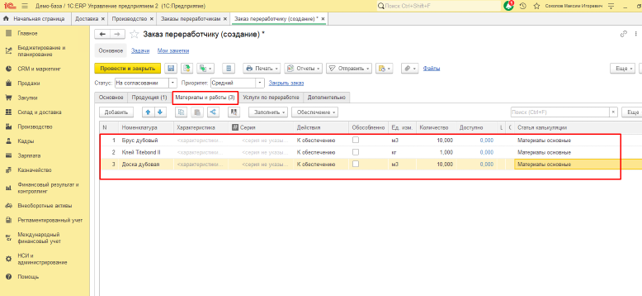
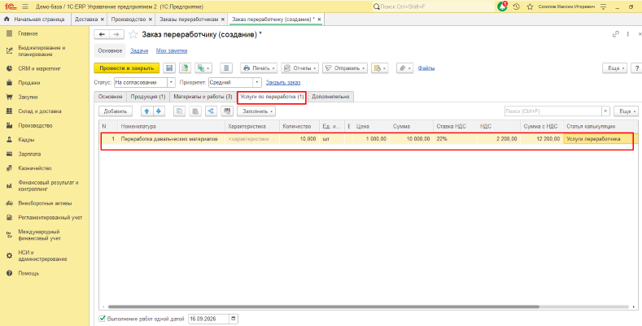
Далее открываем «Услуги по переработке». Добавляем «Переработка давальческих материалов», количество 10 и цену 1 000 рублей. Стоимость услуг без НДС получается 10 000 рублей. По ставке, указанной в учебном документе, НДС составляет 2 200 рублей, всего к оплате — 12 200 рублей.
Для услуги выбираем статью калькуляции «Услуги переработчика» и указываем дату выполнения работ. Здесь отражается стоимость работы подрядчика. Стоимость переданных нами древесины и клея в эту цену автоматически включать не нужно: материалы учитываются отдельно.
После согласования условий меняем статус с «На согласовании» на «К выполнению» и проводим заказ. Если подрядчик согласовал другое количество столов или другую цену, исправляем их до передачи заказа в работу.
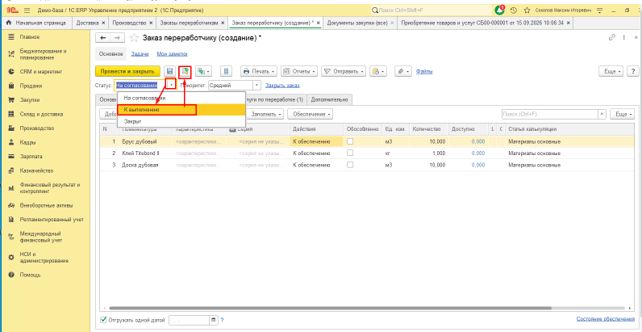
Теперь подготовим отгрузку. Материалы закупили, поэтому в колонке «Доступно» отобразился остаток.
В колонке «Действия» выбираем «Отгрузить» для материалов, которые будем передавать сейчас.
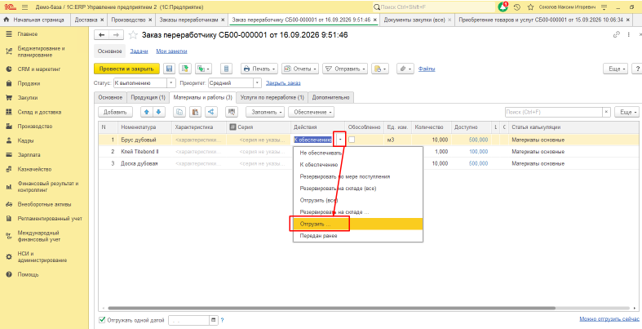
В окне ввода количества указываем объем передачи. Для бруса это 10 м³. Нажимаем «ОК». Если передаем сырье частями, указываем количество текущей отгрузки, а не весь объем заказа.
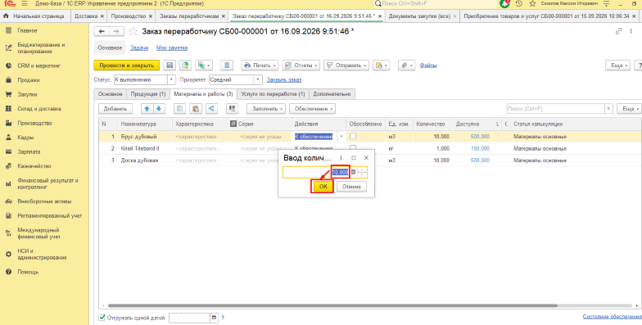
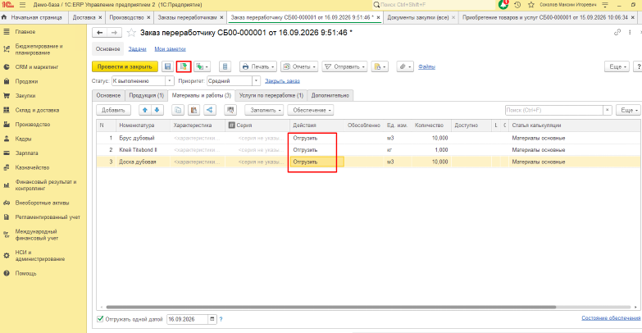
Устанавливаем «Отгрузить» для остальных материалов. Проверяем все строки, количество и дату отгрузки, проводим заказ. Сам выбор действия не заменяет документ передачи сырья.
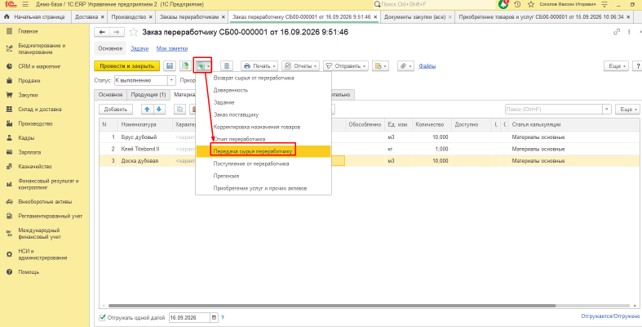
Из заказа создаем на основании «Передачу сырья переработчику». Основные данные перенесутся из заказа, поэтому заново подбирать весь список материалов не потребуется.
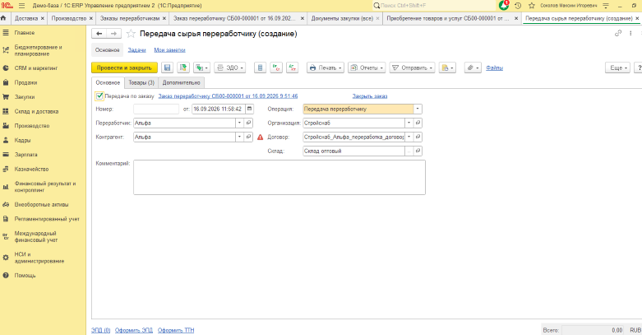
В передаче установился флаг «Передача по заказу» и ссылка на нужный заказ. На основной вкладке должны быть указаны «Альфа», организация «Стройснаб», наш договор и «Склад оптовый».
На вкладке «Товары» сверяем материалы с фактической отгрузкой, после чего проводим документ. Передача показывает, что сырье передано подрядчику. Но считать весь переданный объем уже израсходованным на столы пока рано: расход проверим по отчету переработчика.
После изготовления столов создаем из заказа «Поступление от переработчика». В этой последовательности приемку изделий и отчет о переработке оформляем отдельными документами.
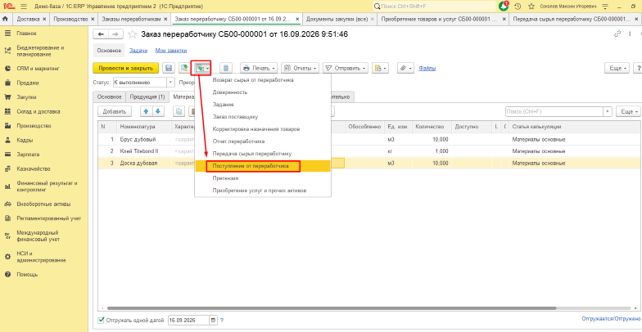
Проверяем заказ-основание, переработчика, организацию, договор и склад. Столы принимаем на «Склад оптовый». Если фактическое место приемки другое, уточняем его до проведения.
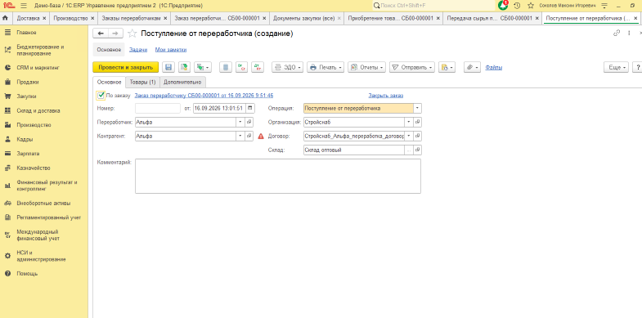
На вкладке «Товары» проверяем «Стол обеденный», количество 10 штук, и проводим поступление. При частичной поставке отражаем только полученное количество.
Продукция принята. Теперь нужно оформить данные об использованных материалах и стоимости переработки.
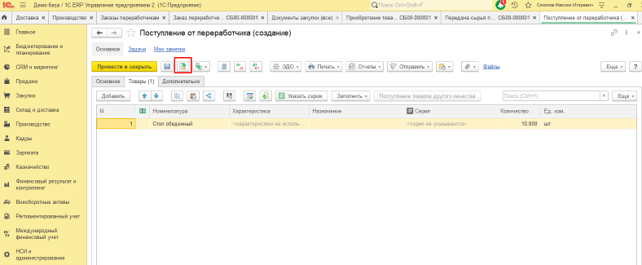
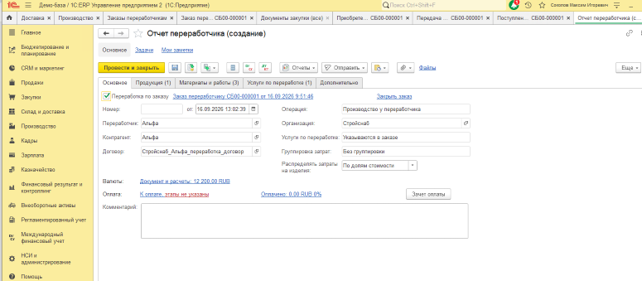
Из поступления создаем на основании «Отчет переработчика». В нем соберем данные о результате работы: что изготовлено, какие материалы использованы и какие услуги оказал подрядчик.
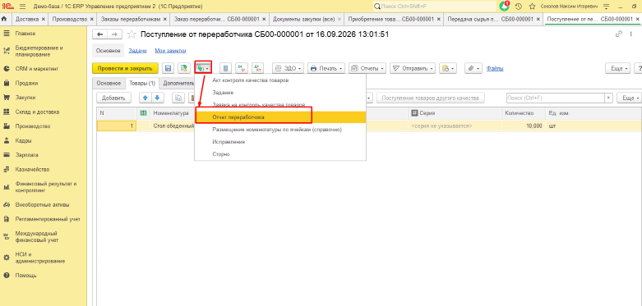
На основной вкладке проверяем флаг «Переработка по заказу» и заказ-основание. Переработчик — «Альфа», организация — «Стройснаб», операция — «Производство у переработчика».
Сумма документа — 12 200 рублей, оплачено пока 0 рублей. Приемка продукции и оформление отчета не заменяют оплату подрядчику.
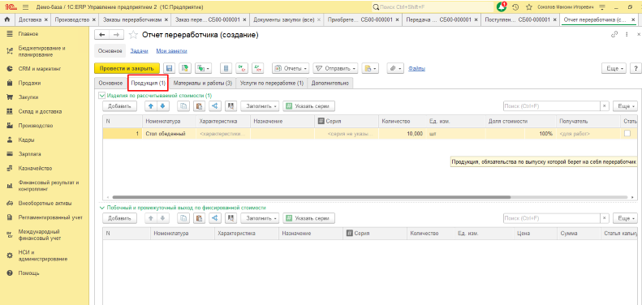
На вкладке «Продукция» проверяем 10 столов и долю стоимости 100%. Сверяем количество с поступлением: в одном документе не должно оказаться десять изделий, а в другом — восемь.
Также проверяем назначение и получателя. Одного совпадения наименования недостаточно, если в базе используются характеристики или отдельные назначения продукции.
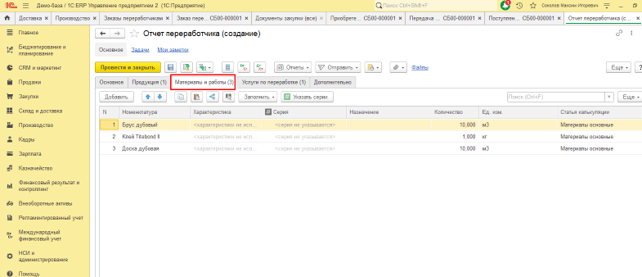
Открываем «Материалы и работы». В примере в расход включены все переданные материалы: 10 м³ бруса, 1 кг клея и 10 м³ доски. Проверяем количество по сведениям подрядчика и статьи калькуляции.
Не стоит оставлять полный объем только потому, что он перенесся из заказа. Если часть сырья не использована, в отчете отражаем фактический расход и отдельно разбираемся с остатком у переработчика. Переданное количество и израсходованное могут отличаться. В нашем примере они совпадают.
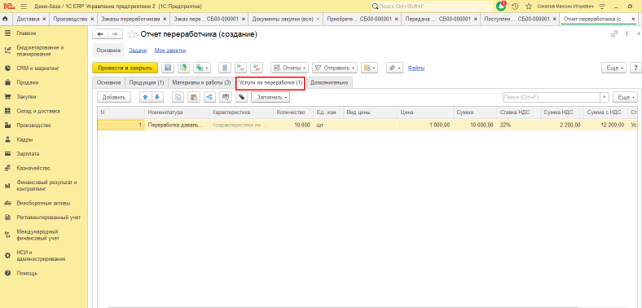
На вкладке «Услуги по переработке» проверяем услугу, количество 10, цену 1 000 рублей и сумму 10 000 рублей без НДС. С учетом указанного в документе НДС к оплате получается 12 200 рублей. Ставку и сумму налога в рабочей базе проверяем по документам своего подрядчика.
Эту сумму нельзя принимать за полную себестоимость десяти столов: здесь показана только услуга переработки. В учете продукции нужно учитывать также использованные материалы и другие относящиеся к выпуску затраты, если они есть.
Проверяем все вкладки и проводим отчет. Получены десять столов, указан расход материалов и отражены услуги «Альфы».
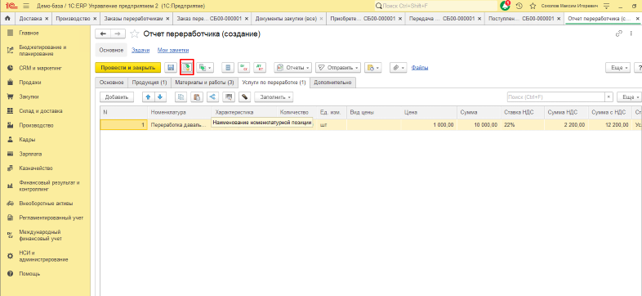
Дополнительно возвращаемся к ранее созданной передаче сырья и проверяем ее табличную часть. В ней должны быть брус, клей и доска в тех количествах, которые действительно отгрузили. На скриншоте выделена команда проведения: убеждаемся, что документ не остался только записанным.
Повторно создавать передачу на ту же партию не нужно. Мы проверяем существующий документ, а не оформляем вторую отгрузку после отчета. Иначе в учете появится лишнее движение материалов.
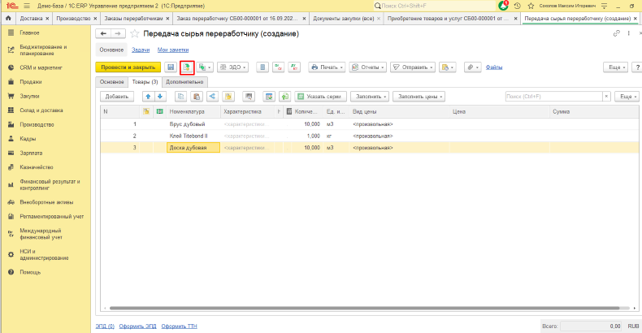
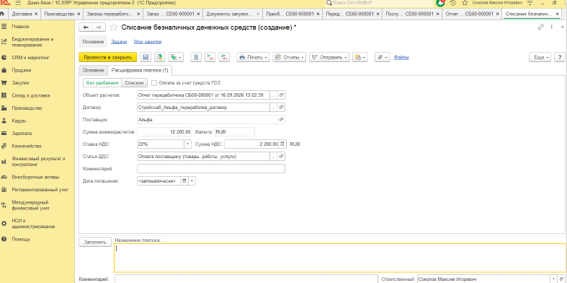
Для оплаты создаем из отчета на основании «Списание безналичных ДС». Платеж будет связан с документом, в котором отражена стоимость работы подрядчика.
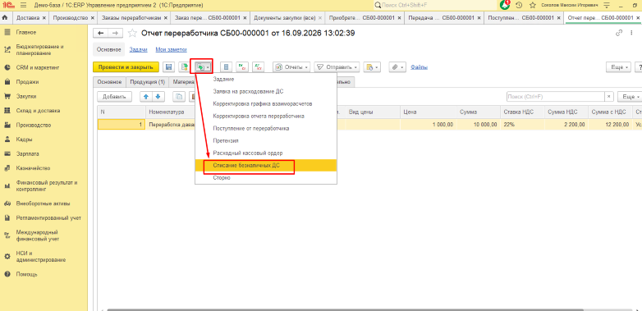
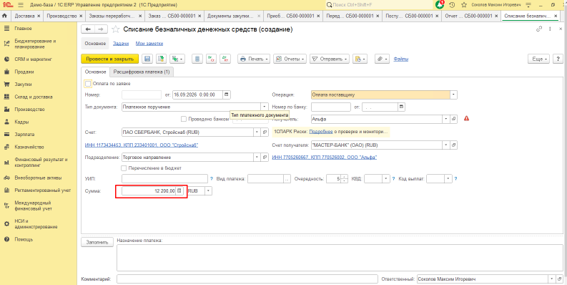
В списании проверяем операцию «Оплата поставщику», получателя «Альфа», организацию «Стройснаб» и банковские счета. Сумма платежа — 12 200 рублей. Это оплата услуги с НДС, а не стоимость переданного сырья.
Заполняем назначение платежа и реквизиты платежного документа. Отметку «Проведено банком» устанавливаем после подтверждения списания по выписке. Подготовленный платеж еще не означает, что подрядчик уже получил деньги.
На вкладке «Расшифровка платежа» проверяем объект расчетов — наш отчет переработчика, договор и поставщика. Сумма взаиморасчетов составляет 12 200 рублей, статья ДДС — «Оплата поставщику (товары, работы, услуги)». После проверки оформляем документ в соответствии с фактическим платежом.
Перед завершением работы по заказу еще раз сверяем передачу материалов, поступление продукции, отчет и оплату. Если что-то исполнено частично, выясняем, что остается получить, передать или оплатить. Ссылка «Закрыть заказ» не должна подменять эту проверку.
Заключение
В данной статье мы настроили производство на стороне и разобрали заказ на десять столов. Указали продукцию, материалы и услуги, оформили передачу сырья, приемку изделий, отчет переработчика и оплату.
У каждого документа своя задача. Заказ фиксирует договоренности, передача — отгрузку сырья, поступление — приемку продукции, отчет — результат переработки и ее стоимость. Когда документы связаны и заполнены по фактическим данным, проще проверить выполнение заказа и найти причину расхождений.
Автоматизация бизнеса с помощью комплексной программы 1С ERP Управление предприятием 2 является лучшим решением для средних и крупных предприятий. Внедрение ЕРП дело не простое, даже сложное, но при грамотном подходе данная программа поможет увеличить эффективность бизнеса.